
PC 抗涨,存储仍上行
11 月 12 日消息,本轮内存涨价周期里,存储原厂利润暴涨,下游终端厂商、消费者却承压明显,PC 行业首当其冲。
已有 OEM 厂商在 Q4 联合抵制内存、SSD 继续涨价。
据 TrendForce 报告,持续涨价已经重创消费电子,笔记本 Q3 出货量同比下滑 15.8%,Q4 预计继续小幅下行。
不少品牌被迫调整产品方案:转向自有品牌机型、推出低配版本,选用更低规格内存、缩减 CPU 核心。
此前涨价预期高涨时,部分厂商超前备货,叠加市场走弱,库存压力持续抬升,多家企业已经提前和存储原厂协商 2027 年的供货规划。
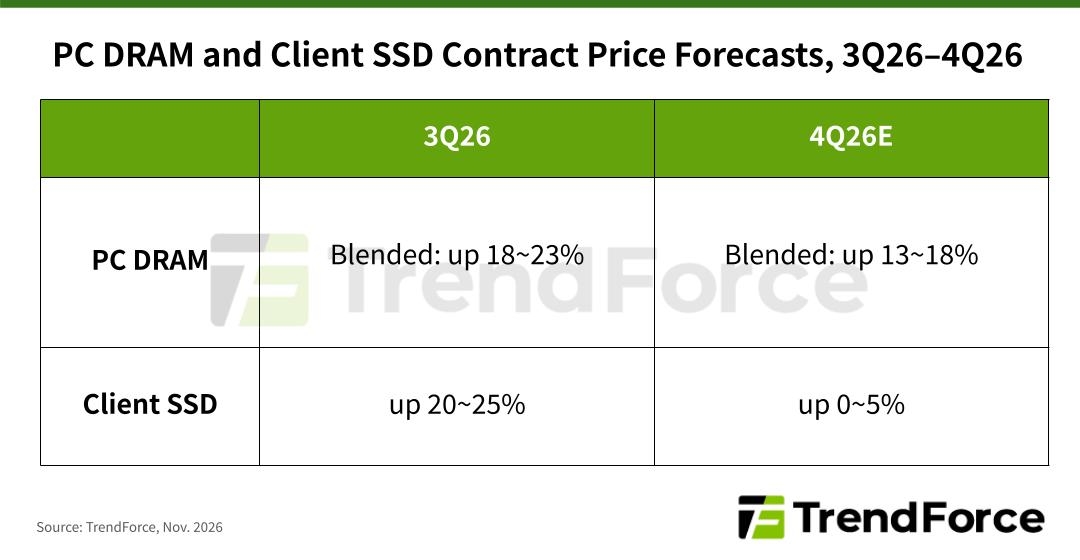
本轮抵制取得阶段性效果:SSD 四季度涨幅由三季度 20%-25% 收窄至 0-5%;内存涨幅从 18%-23% 回落至 13%-18%。
但这只能算成功一半 —— 涨价大趋势并未逆转,只是涨速放缓。
SSD 价格有望在年底至明年初触顶,背后核心推手是长江存储产能快速释放,供给增加,对海外闪存厂商形成制衡。
内存行情则更为强势,年底仍维持双位数上涨,机构预判要到明年年中才会见顶,届时价格相较当前或再涨 50% 以上。
长鑫虽稳步扩产,有望赶超美光跻身全球第三,但在总产能、HBM 高端赛道上,尚难撼动三星、SK 海力士,韩厂涨价底气充足。