
HBM 虹吸产能
11 月 11 日消息,本轮内存涨价并非总量供给不足,而是原厂产能分配优先级发生根本性转向。
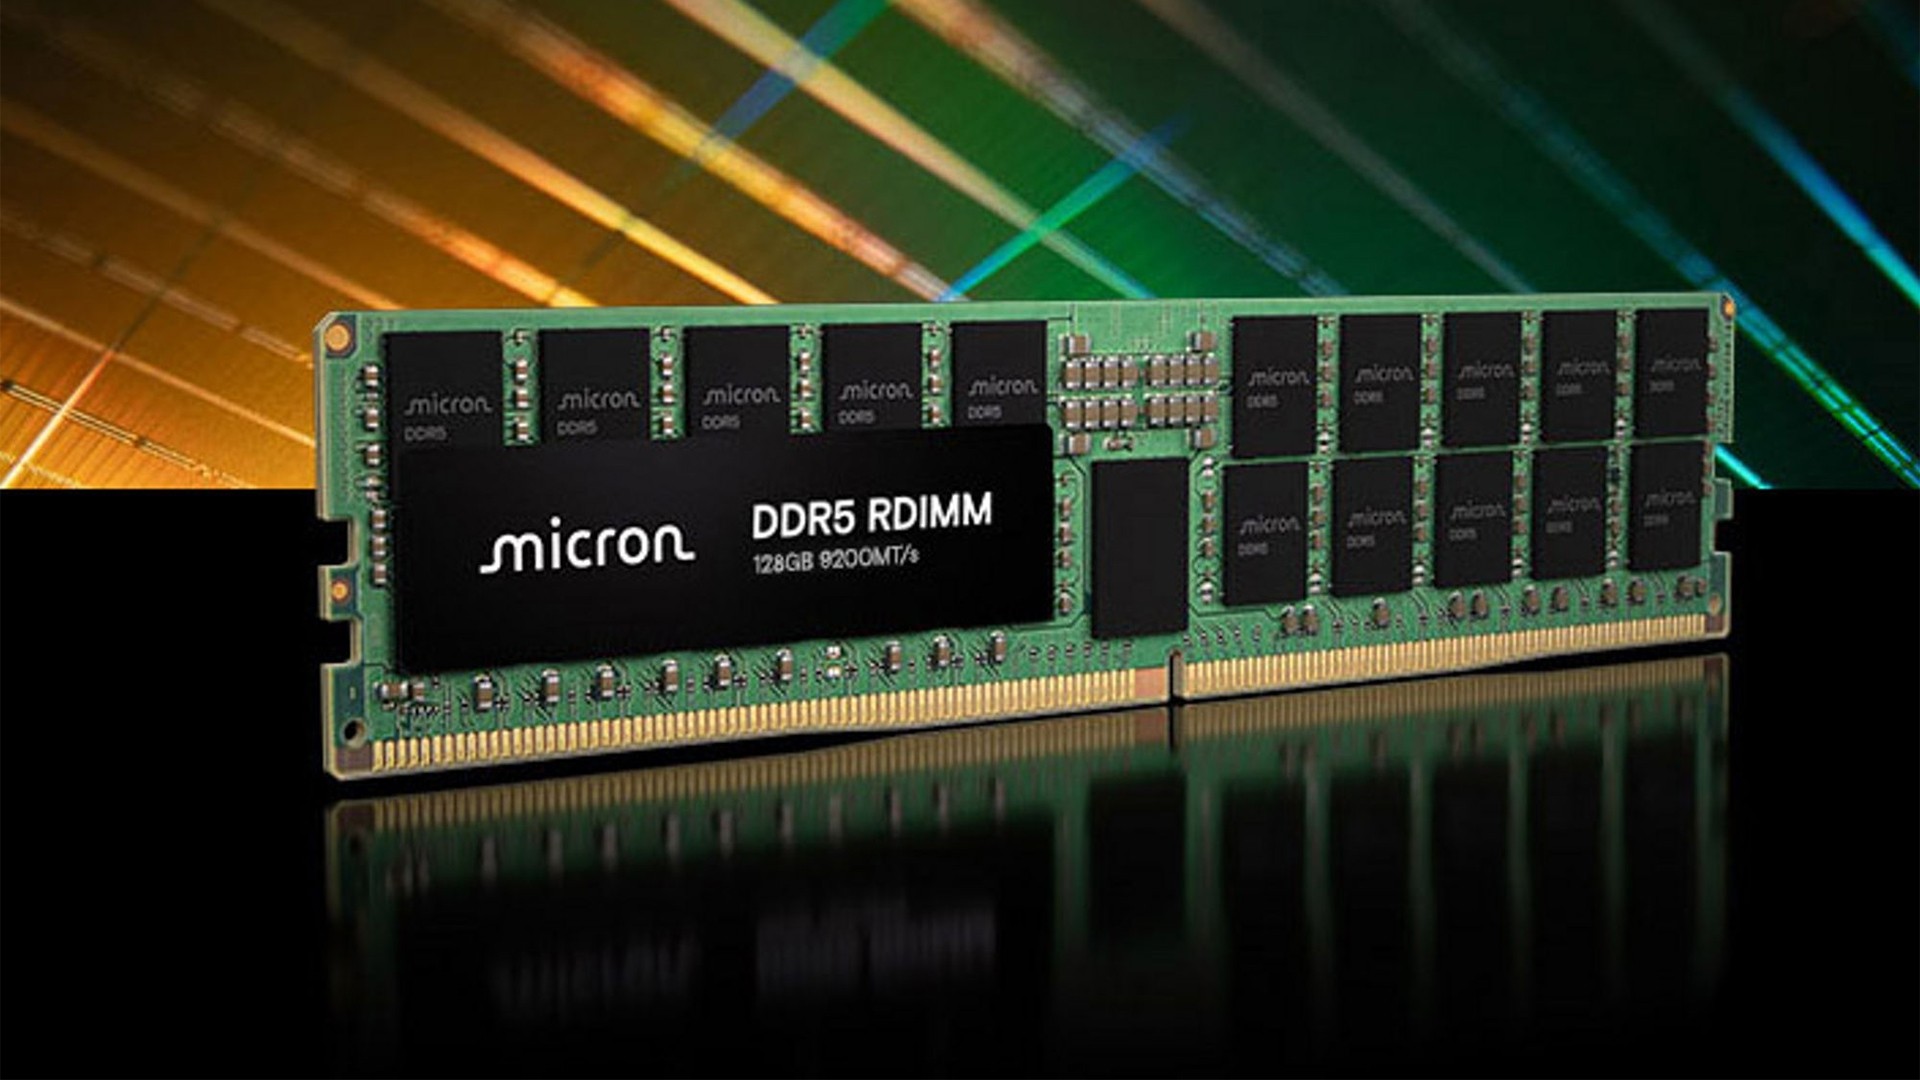
三星、SK 海力士、美光将大部分产能倾斜给 HBM 与 AI 服务器,2027 年产能已提前锁定售罄,直接推高消费级内存价格。
行情数据显示,DDR5 16GB 模组现货价自上月 7-8 美元涨至约 13 美元;某品牌 DDR5-6000 32GB 套装,更是从去年 89 美元暴涨至 549 美元。
产能倾斜带来供应链分化:HBM 及 AI 相关产能占比约 70%,大型云厂商仅能拿到服务器订单 70% 的供货,渠道与中小 OEM 拿货满足率仅 35%-40%。
长鑫存储产能同样被预订至 2027 年底,戴尔、惠普、联想享有优先供货权,其余买家可分配份额十分有限。
国内 AI 芯片产能供给也存在明显缺口,2026 年底目标月产 7 万片晶圆,折算年产 260 万颗芯片,但全年需求达 420 万颗,缺口 160 万颗。
高盛预测,2027 年 DRAM 每 GB 价格将升至 2.23 美元,2028 年则暴跌 52.9% 至 1.05 美元。
建议非刚需用户暂缓扩容,等待 2028 年价格回落,不要盲目囤货。