
存储行情分化
11 月 11 日消息,存储市场酝酿新一轮涨价,头部原厂已向渠道口头传达企业级颗粒涨价意向,正式调价函尚未下发,但渠道报价率先上行。
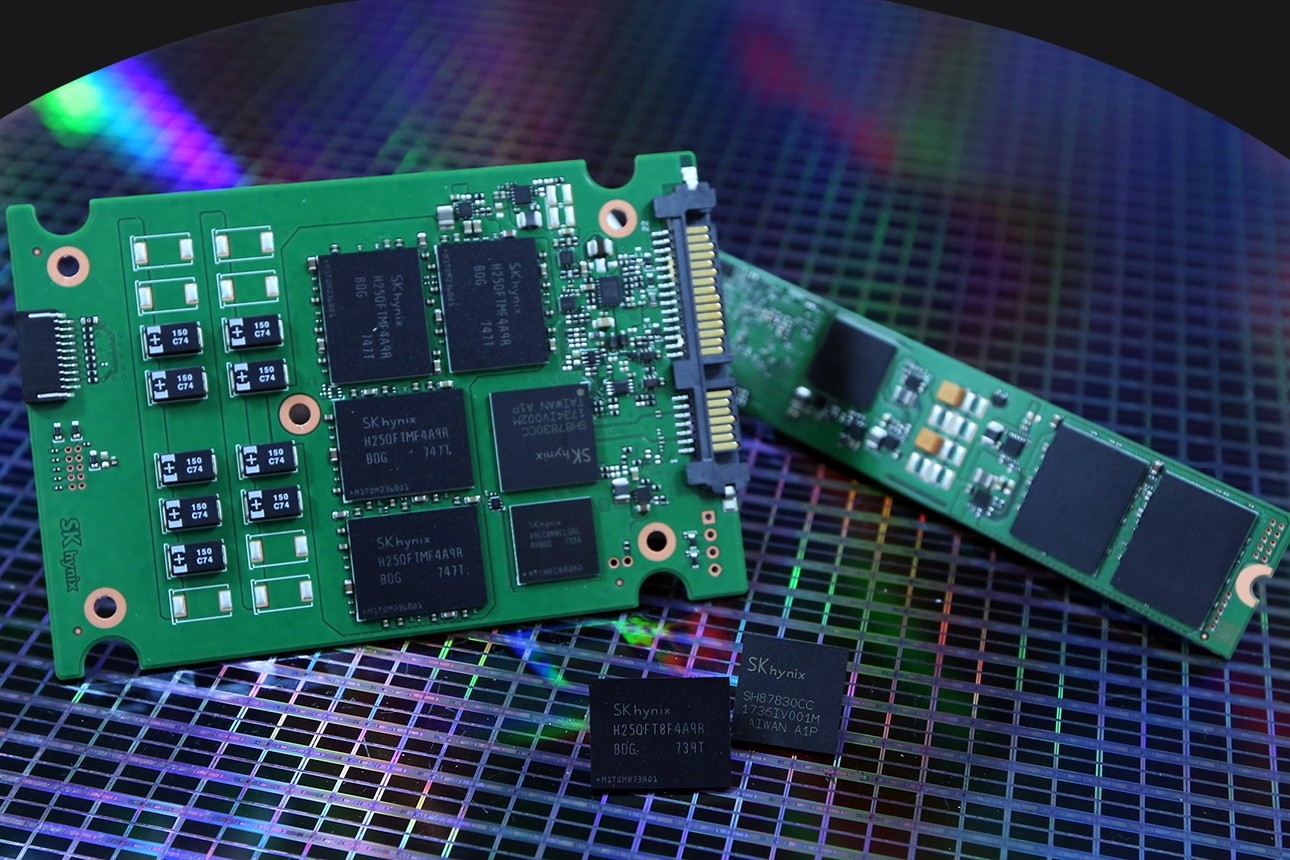
SK 海力士代理商透露,近期存储价格几乎逐日上涨,省级代理商每周调整报价,逐级向下传导,二手存储回收价走高进一步助推行情。
本轮涨价并非全品类普涨,主要集中在 DRAM 合约市场与企业级 SSD,消费级 NAND 并未同步跟涨。
集邦咨询数据显示,受北美数据中心客户持续追单,2026 年第四季度企业级 SSD 合约价预计上涨 15%-20%。
下游模组厂商同时面临成本抬升与供货不足,十铨科技执行长陈庆文表示,即便签好采购合同也难以拿到足额货源,只能转向高价现货采购。
原厂优先保障大客户与高利润订单,中小模组厂商采购压力陡增,部分渠道甚至出现进价高于售价的价格倒挂。
与之形成反差,消费级闪存上涨动能持续走弱。DRAMeXchange 数据显示,10 月通用型 128Gb MLC NAND 合约均价环比持平;
集邦咨询同步监测,MLC、TLC、QLC NAND 晶圆合约价均停止上涨,消费端需求疲软压制提价空间。
铠侠数据也印证,NAND 平均售价环比涨幅从此前约 70% 收窄至 20%,涨价节奏明显放缓。