
芯片博弈,道阻且长
9 月 17 日消息,据报道,《芯片战争》作者、塔夫茨大学副教授克里斯・米勒在近期采访中,对美国对华芯片管制作出 “高度有效” 的判断。
以算力统计,台积电代工的高端 AI 芯片占据全球约 95% 份额;国内今年高端芯片产出仅占数个百分点,主力来自华为。
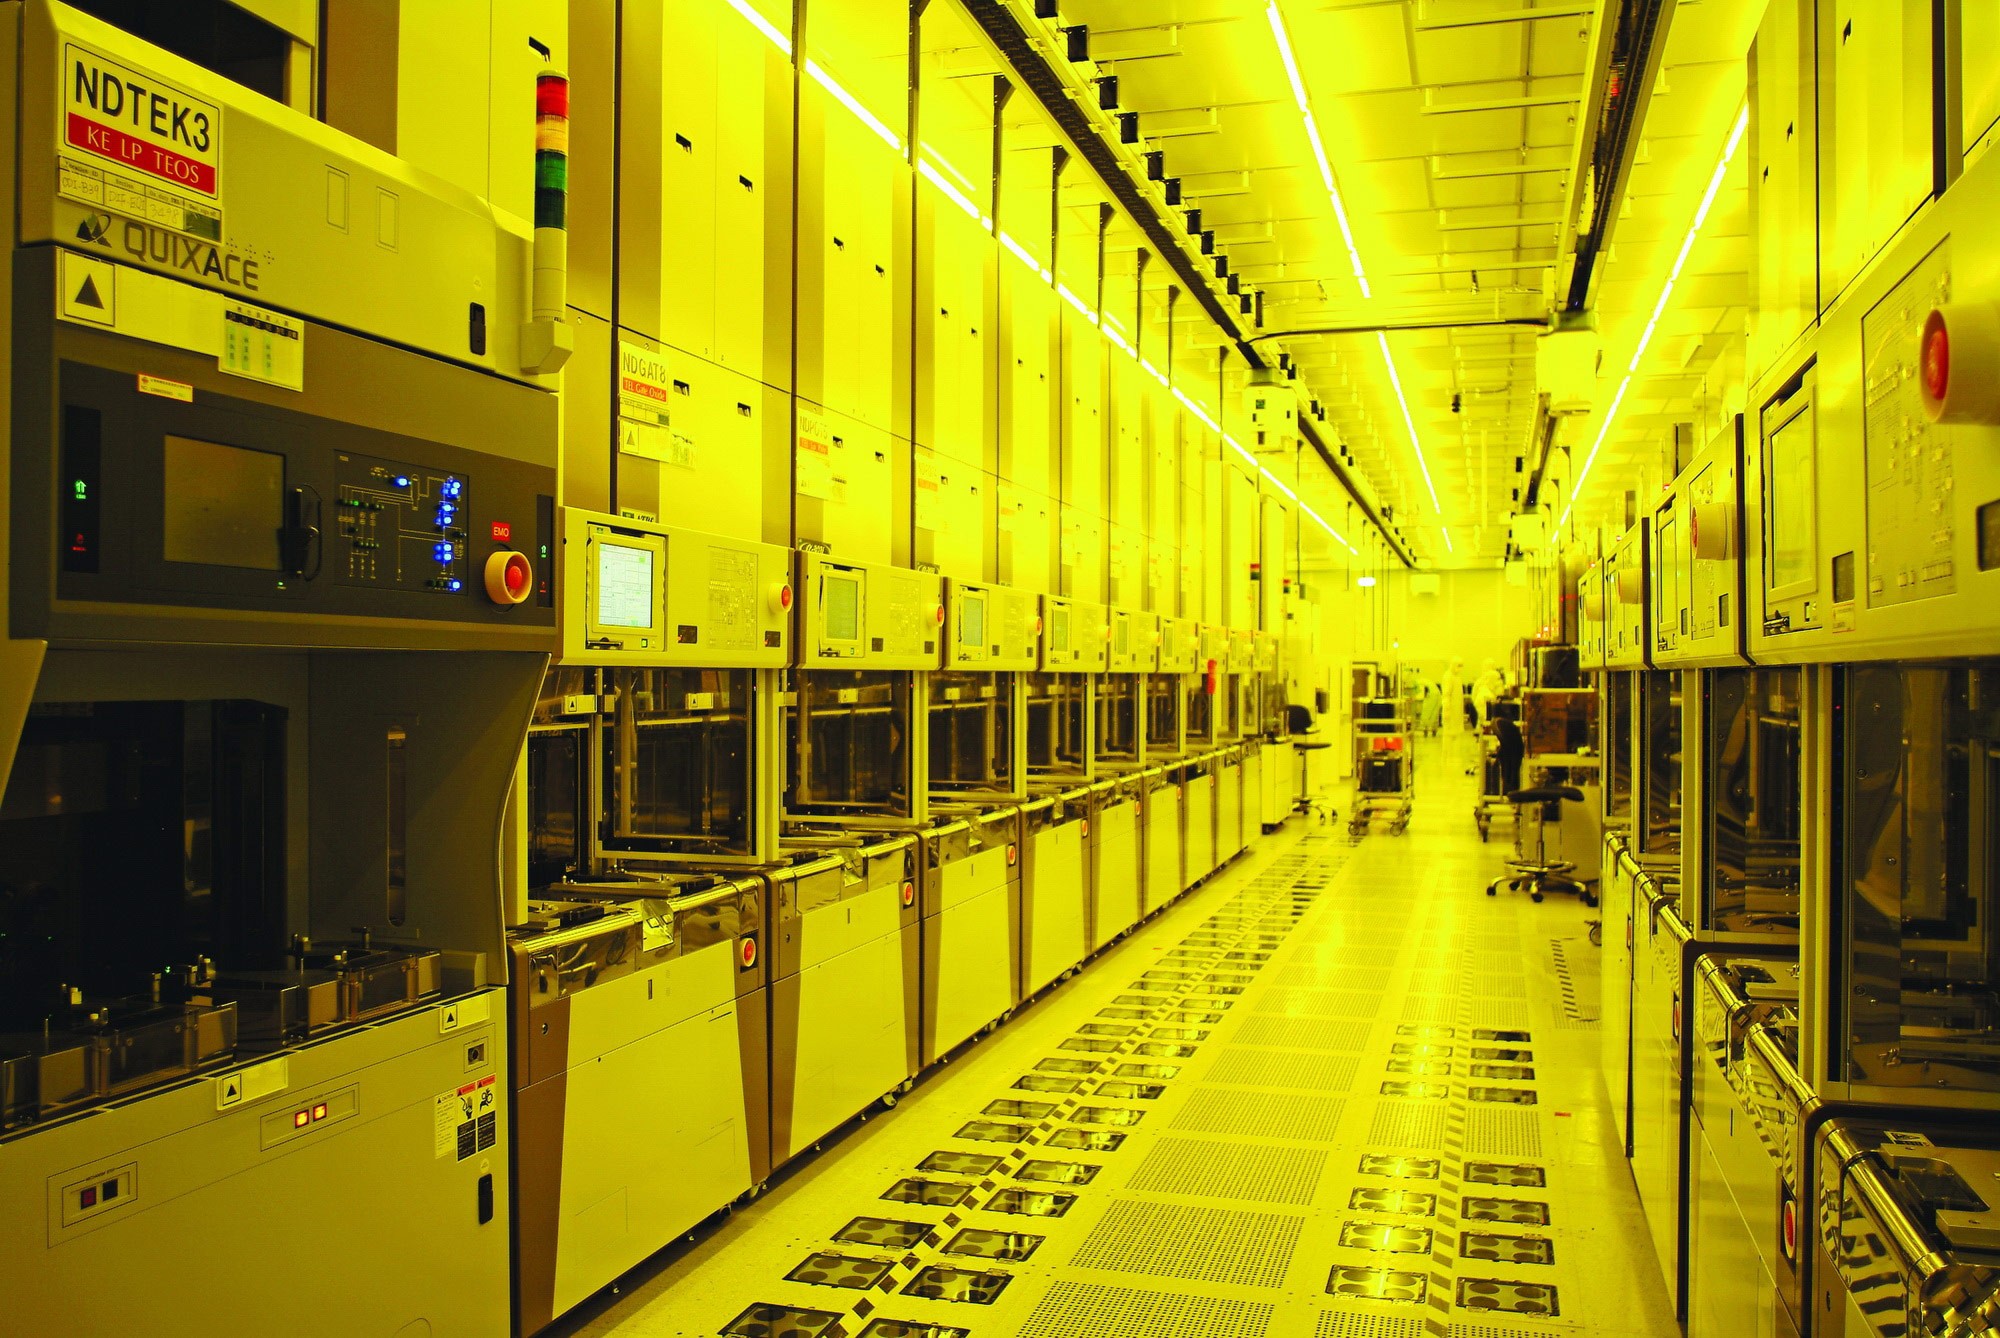
米勒认为差距根源在于半导体设备。国内无法获取阿斯麦 EUV 光刻机,7nm 及以下先进制程只能依靠 DUV 多重曝光工艺。
该方案工序更多、生产周期更长,单块晶圆可产出芯片数量减少,推高制造成本。
他还提出一个值得玩味的假设:倘若七年前美国允许对华出售相关设备,全球半导体格局或将改写,中国有望跻身高端芯片主要生产国之列。
性能层面,华为昇腾 910C 单芯性能仍不及英伟达 H100,但华为采用超节点互联技术,通过多芯片算力聚合补齐短板。
此外昇腾 950DT 搭载 144GB 高带宽内存,内存带宽可达 4TB/s。
面对国内芯片产业快速迭代,美国加码限制手段。美国国会推出《远程访问安全法案》,试图将出口管制从实体芯片,延伸至远程算力访问领域。
该法案已于 2026 年 1 月以 369 票赞成、22 票反对通过众议院表决,现阶段等待参议院审议。
米勒同时指出,全球半导体投资与创新重心,正从手机、PC 赛道转向数据中心、AI 芯片架构与先进封装。
国内可依托先进封装技术,以成熟制程晶粒搭建高带宽组合,一定程度绕开先进制程壁垒,但封装所需 HBM 供给仍高度集中于韩美厂商。
行业预估数据显示,2026 年中国大陆半导体整体自给率约 35%;而 14nm 及以下先进逻辑芯片自给率仅约 15%,
短板集中在 EUV 光刻机、HBM 以及先进封装三大环节。