
韩厂抢 EUV,存储设备告急
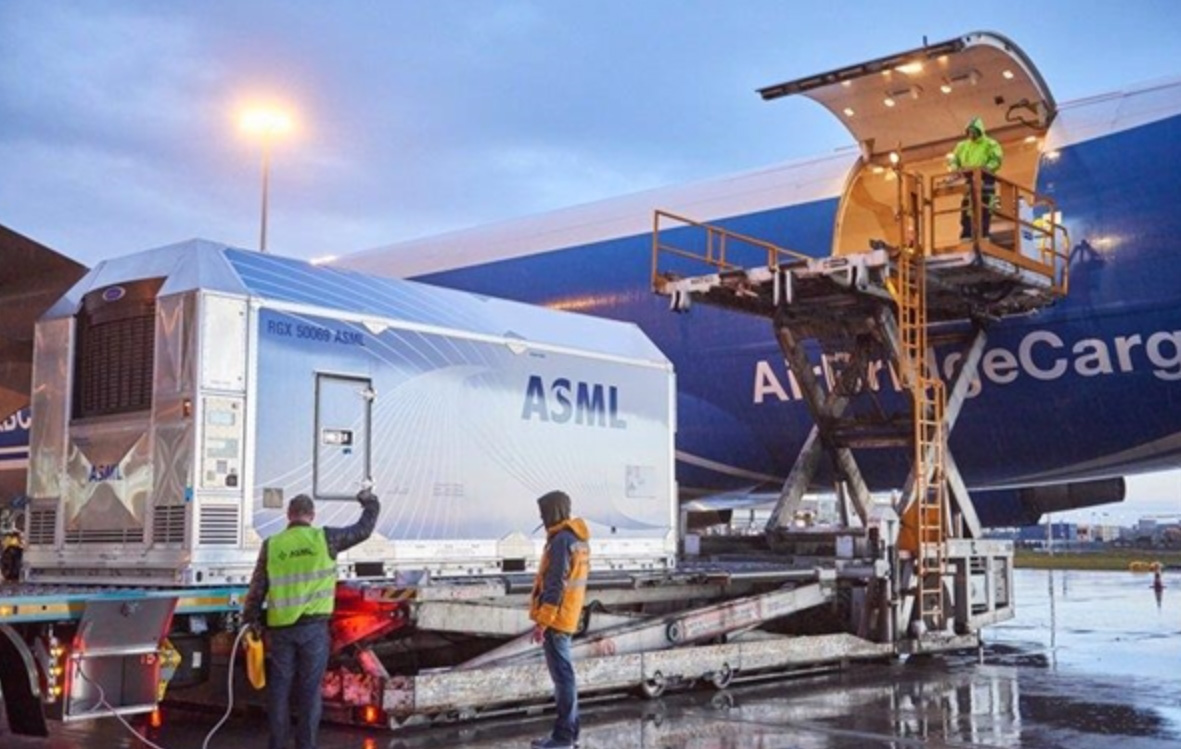
11 月 10 日消息,三星电子与 SK 海力士正打响 EUV 光刻机排期争夺战。两家计划投入 10 万亿至 20 万亿韩元(约 526 亿至 1053 亿元人民币),
锁定 ASML 2027–2028 年稀缺产能,为先进 DRAM、HBM 扩产提前卡位。
ASML 在三季报会议上预警,即便 2027、2028 年 EUV 产能每年提升 30%,依旧难以覆盖市场需求。今年 EUV 出货约 65 台,
对比去年 44 台增幅接近 50%,但供给瓶颈并未缓解,核心设备交付周期翻倍,涨价压力预计 2027 年开始显现,2028 年全面释放。
今年 Q3 存储客户占 ASML 整机销售比重已达 46%。
SK 海力士早在今年 3 月敲定约 11.95 万亿韩元 EUV 设备采购,交付节点锁定 2027 年底。伴随 1c 制程(10nm 第六代 DRAM)推进,
EUV 曝光层数由 3 层增至 5 层以上,单产线机台需求显著抬升。
集邦咨询表示,制程越先进,曝光工时与光刻机数量,越会成为产能爬坡的核心约束。
三星则围绕平泽 P5 产线规划采购。该工厂归属五年 450 万亿韩元本土投资计划,单厂投资超 60 万亿韩元,目标 2028 年投产;
一期无尘室预计明年上半年竣工,光刻设备将分批进场。三星还计划 2028 年落地 High-NA EUV,抢占先进 DRAM 量产先机。
设备紧缺浪潮正从前道光刻蔓延至后道封装。韩美半导体、安靠等先进封装厂商订单能见度已经排至两三年后,
热压键合机这类 HBM 核心设备需求火热。行业观点认为,AI 芯片竞争不只聚焦前道制程,
后端多维堆叠、互连方案价值持续走高,半导体前后段景气度深度绑定。